
A Serasa divulgou recentemente “O Mapa da Inadimplência” e o estudo mostra que mais de 73,1 milhões de brasileiros chegaram em outubro de 2024 inadimplentes. Essa é a segunda maior marca da série histórica iniciada em 2016. Só perde para o pico registrado em abril deste ano, que atingiu 73,4 milhões. São pessoas que enfrentam algum tipo de dificuldade, lutam todos os dias para tentar equilibrar sua saúde financeira e buscam sair das dívidas.
Nessa batalha, o consumidor tem dois bons aliados: organização e disciplina. São eles que irão garantir que aqueles desejos de 2025 saiam do papel e se tornem realidade. Veja, a seguir, um passo a passo para se preparar para ter mais saúde financeira elaborado pela especialista em finanças pessoais Claudia Andrade, head de Cobrança e Atendimento da Recovery, empresa do Grupo Itaú e líder na compra e gestão de créditos inadimplentes no Brasil.
1) Conheça a sua situação financeira
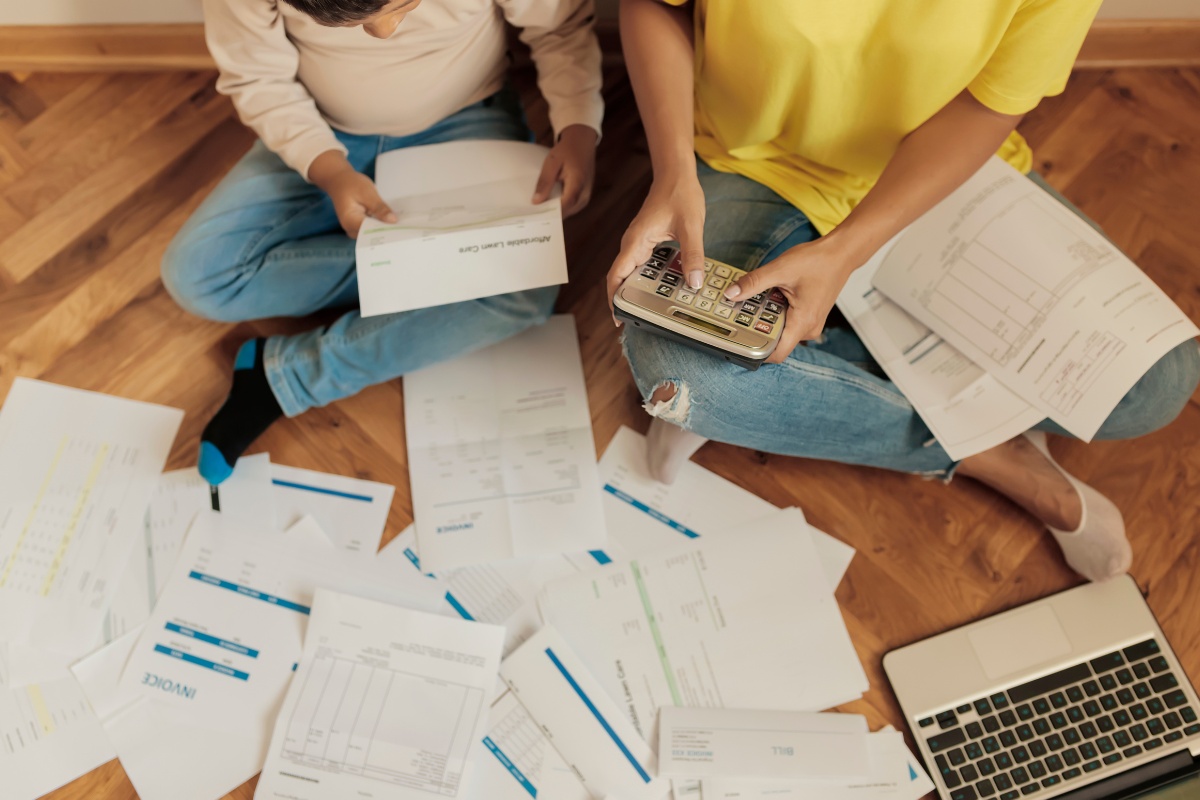
É importante conhecer muito bem quanto dinheiro você recebe e quanto você gasta todos os meses. Para isso, vale a pena fazer um orçamento pessoal ou familiar: anote num caderno ou planilha todas as suas fontes de renda e, também, todas as suas despesas.
Assim, não deixe nada de fora: contas da casa, parcelas das dívidas, gastos com alimentação, pequenas compras do dia a dia, lazer e outras despesas. A seguir, liste também todo o dinheiro que entra no mês, subtraia todas as despesas mensais e veja quanto dinheiro sobra ou falta no mês.
Se o resultado for negativo, reavalie as despesas para ver o que pode ser cortado como, por exemplo, tentar negociar o valor do aluguel ou outra despesa mensal fixa que possa ser reduzida. Isso te ajudará a sair das dívidas.
Agora, se estiver no positivo, procure investir o que sobrou. Mesmo que o valor seja pequeno, com o tempo, a rentabilidade da aplicação vai ajudando o bolo a crescer.
- Em seguida, leia Como usar o 13º salário? Para pagar dívidas, investir ou criar uma reserva de emergência? Veja dicas financeiras
2) Saiba tudo sobre suas dívidas
Se você tem dívidas e deseja sair delas, a dica é fazer outra lista, detalhando o nome do credor, o valor das parcelas, os juros, o valor total da dívida e, por fim, quanto ainda é devido. Priorize as dívidas de serviços essenciais, as que envolvem bens como garantia (imóvel, carro) e possuem juros altos.
Se você não tem essas informações, fale com seus credores e peça esse detalhamento. Você também pode consultar o seu CPF no Registrato, o sistema do Banco Central ou nos principais birôs de crédito, como Serasa ou SPC.
Além disso, vale conferir também em sites de empresas especializadas em renegociar pendências financeiras, como a Recovery, para conferir se sua dívida está sob a gestão delas.
- Ao mesmo tempo, confira Qual é o melhor investimento para quem tem pouco dinheiro? 6 dicas da Nath Finanças para começar a investir